Nvidia (NVDA) do Jensen Huang đứng đầu đã công bố báo cáo lợi nhuận quý hai với cổ phiếu của hãng thấp hơn khoảng 11% so với đỉnh thiết lập vào tháng 5 và thấp hơn khoảng 8% so với mức giao dịch vào giữa tháng 8, vào ngày hãng nói với thị trường rằng họ sẽ bảo lãnh tới 105 tỷ đô la tiền thuê của một khách hàng duy nhất. Sau đó, hãng đã vượt mọi kỳ vọng. Doanh thu 96,221 tỷ đô la so với mức đồng thuận gần 92 tỷ đô la. Lợi nhuận điều chỉnh 2,22$ trên mỗi cổ phiếu so với 2,10$. Doanh thu trung tâm dữ liệu 89,023 tỷ đô la so với 86 tỷ đô la. Dự báo quý ba là 108 tỷ đô la so với 104 tỷ đô la mà Phố Wall đã dự tính. Bốn trên bốn, ở bốn dòng mà phía bán thực sự công bố dự báo cho.
Dòng mà không ai dự báo là số ngày doanh số chưa thu tiền (DSO), và nó đã tăng lên 60 từ 45 chỉ trong một quý. Đó là toàn bộ báo cáo trong một con số. Nvidia đang bán mọi thứ họ có thể sản xuất. Họ không còn được thanh toán cho nó theo bất kỳ điều khoản cũ nào, và lý do là một quyết định mà công ty đã chủ động đưa ra và công bố trong cùng tài liệu chứa phần vượt kỳ vọng.
Tất cả các yếu tố được họ dự báo đều vượt kỳ vọng, nhưng yếu tố duy nhất họ không dự báo lại xảy ra biến động lớn
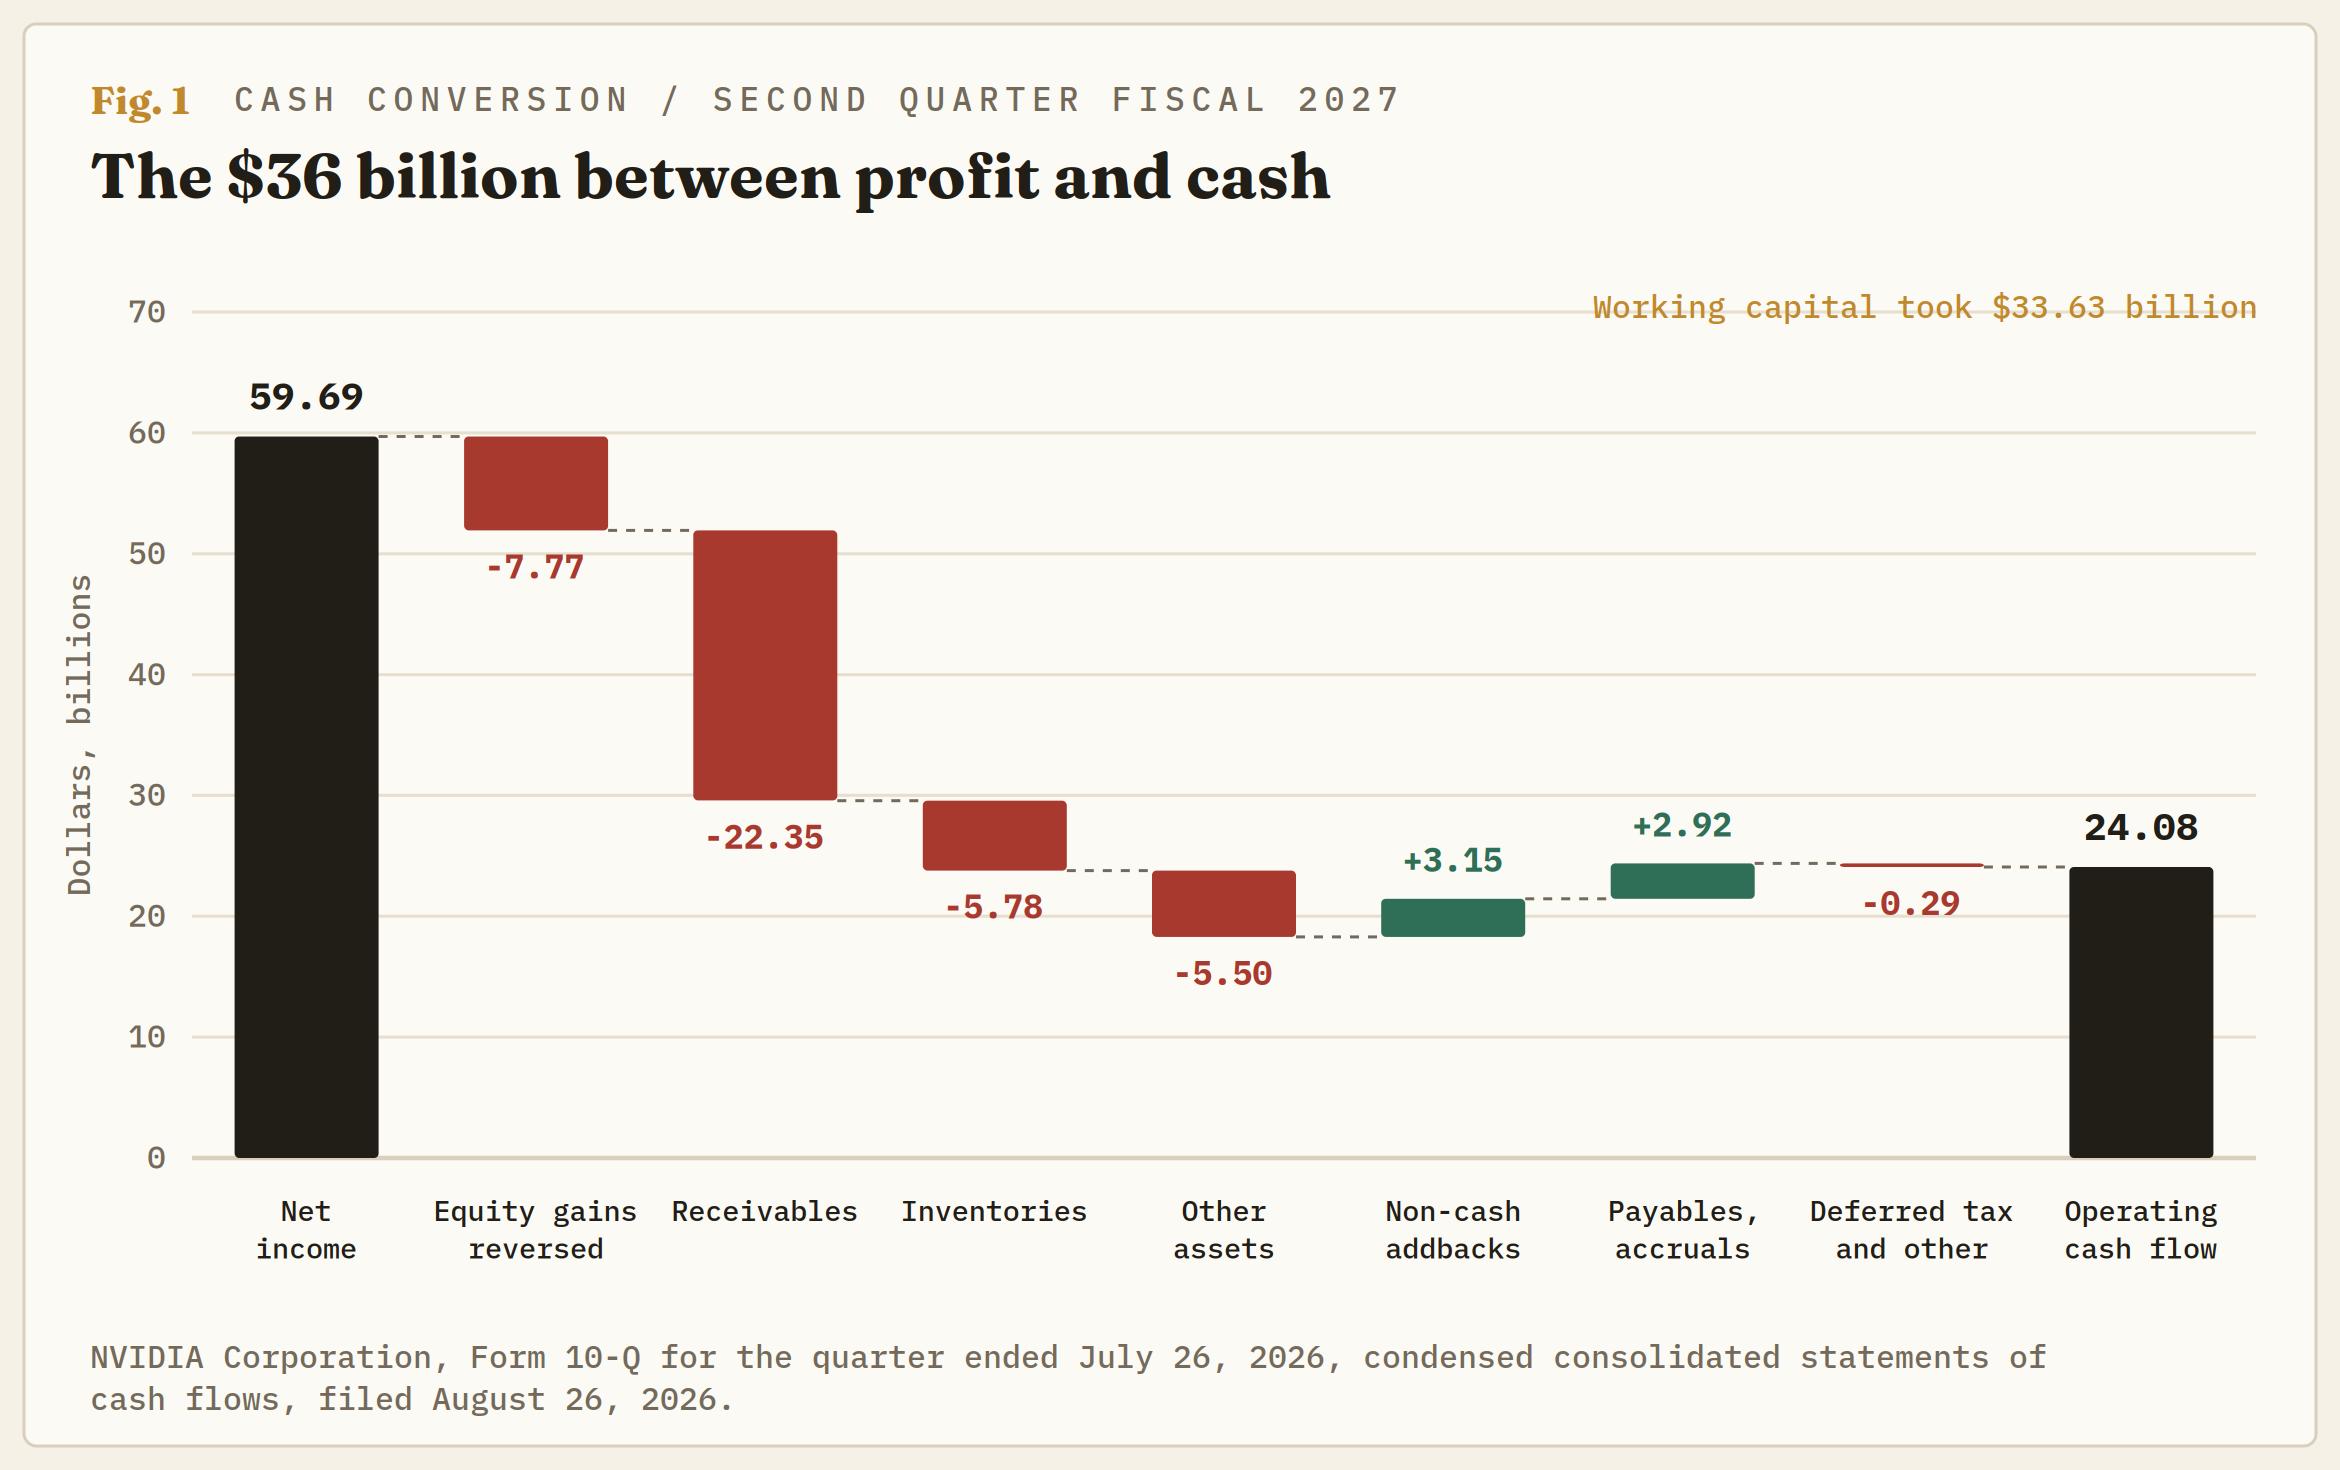
Thu nhập ròng là 59,688 tỷ đô la. Dòng tiền từ hoạt động là 24,077 tỷ đô la. Một năm trước, hai con số đó lần lượt là 26,422 tỷ đô la và 15,365 tỷ đô la, đủ gần nhau để không ai để ý. Ba tháng trước, chúng là 58,321 tỷ đô la và 50,344 tỷ đô la. Quý này công ty ghi nhận doanh thu nhiều hơn 18% so với quý trước và thu về chưa đến một nửa lượng tiền mặt.
Khoảng chênh 35,611 tỷ đô la không phải là một sai lệch kế toán. Các khoản phải thu chiếm 22,346 tỷ đô la trong đó, hàng tồn kho 5,784 tỷ đô la, tài sản khác 5,497 tỷ đô la. Việc loại trừ các khoản lãi trên giấy từ nắm giữ cổ phần còn tốn thêm 7,771 tỷ đô la, vì các khoản đánh giá lại không phải là tiền mặt. Dòng tiền tự do đạt 21,341 tỷ đô la so với 48,554 tỷ đô la ba tháng trước, trên nền doanh thu cao hơn 18%.
Các khoản phải thu hiện ở mức 63,059 tỷ đô la, so với 38,466 tỷ đô la vào cuối năm tài chính tháng 1, tương đương khoảng hai phần ba của một quý doanh số đầy đủ. Hàng tồn kho là 31,575 tỷ đô la, so với 21,403 tỷ đô la. Gộp hai khoản này lại, 94,634 tỷ đô la trong tổng bảng cân đối kế toán 320,272 tỷ đô la là hàng hóa Nvidia đã mua nhưng chưa bán, hoặc đã bán nhưng chưa được thanh toán.
Chỉ sáu tháng sau khi từng thẳng thừng phủ nhận
Báo cáo thường niên nộp ngày 25 tháng 2 đã đề cập trực diện vấn đề này. Báo cáo ghi nhận rằng công ty đã được yêu cầu cung cấp các thỏa thuận tài trợ để hỗ trợ việc mở rộng của khách hàng, và rằng công ty chưa ký kết bất kỳ thỏa thuận nào. Sáu tháng sau, hồ sơ quý nói điều ngược lại bằng ngôn ngữ rõ ràng nhất có thể: các thỏa thuận tài trợ với một số khách hàng có xếp hạng đầu tư, bao gồm các điều khoản thanh toán kéo dài trong các thỏa thuận lớn nhiều quý, sẽ tiếp tục ảnh hưởng đến thời điểm của dòng tiền hoạt động. Không phải đã ảnh hưởng. Sẽ tiếp tục ảnh hưởng.
Cơ chế này nằm ở vài trang trước đó. Thanh toán thường đến hạn ngay sau khi giao hàng. Với các khách hàng có xếp hạng đầu tư mua ở quy mô trung tâm dữ liệu, Nvidia hiện cung cấp các điều khoản từ 90 ngày đến trọn một năm. Một công ty bán 96 tỷ đô la mỗi quý và cho vay lại số tiền thu được trong tối đa 12 tháng đang vận hành hai doanh nghiệp, và chỉ một trong số đó có biên lợi nhuận mà bất kỳ ai cũng đã mô hình hóa.
Sự tập trung cũng đi cùng với điều đó. Năm khách hàng trực tiếp chiếm 22%, 14%, 13%, 11% và 10% số dư phải thu, tức 70% của 63,059 tỷ đô la nằm ở năm cái tên. Vào tháng 1, con số này là ba cái tên với 25%, 18% và 13%, hay 56% của một số dư nhỏ hơn nhiều. Tính theo đô la, mức độ tập trung của các khoản phải thu đã tăng từ khoảng 21,5 tỷ đô la lên khoảng 44,1 tỷ đô la trong sáu tháng. Số lượng cái tên tăng lên, trông như đa dạng hóa. Số tiền bên trong chúng thì tăng gấp đôi, và điều đó thì không.
Hồ sơ của Nvidia thẳng thắn về lý do. Ngôn ngữ rủi ro của chính công ty nêu rõ rằng các đám mây trí tuệ nhân tạo (AI) và các nhà tạo mô hình AI có nhu cầu thực sự đối với năng lực tính toán cho huấn luyện và suy luận, và hiện tại không thể đảm bảo các hợp đồng hạ tầng dài hạn hoặc năng lực tài trợ xếp hạng đầu tư để mua nó. Đó là nhà cung cấp ghi nhận, trong một tài liệu mà luật sư của họ đã ký, rằng một phần đáng kể của thị trường mục tiêu của họ không đủ tín dụng.
160 tỷ USD chip nhớ chỉ trong một quý
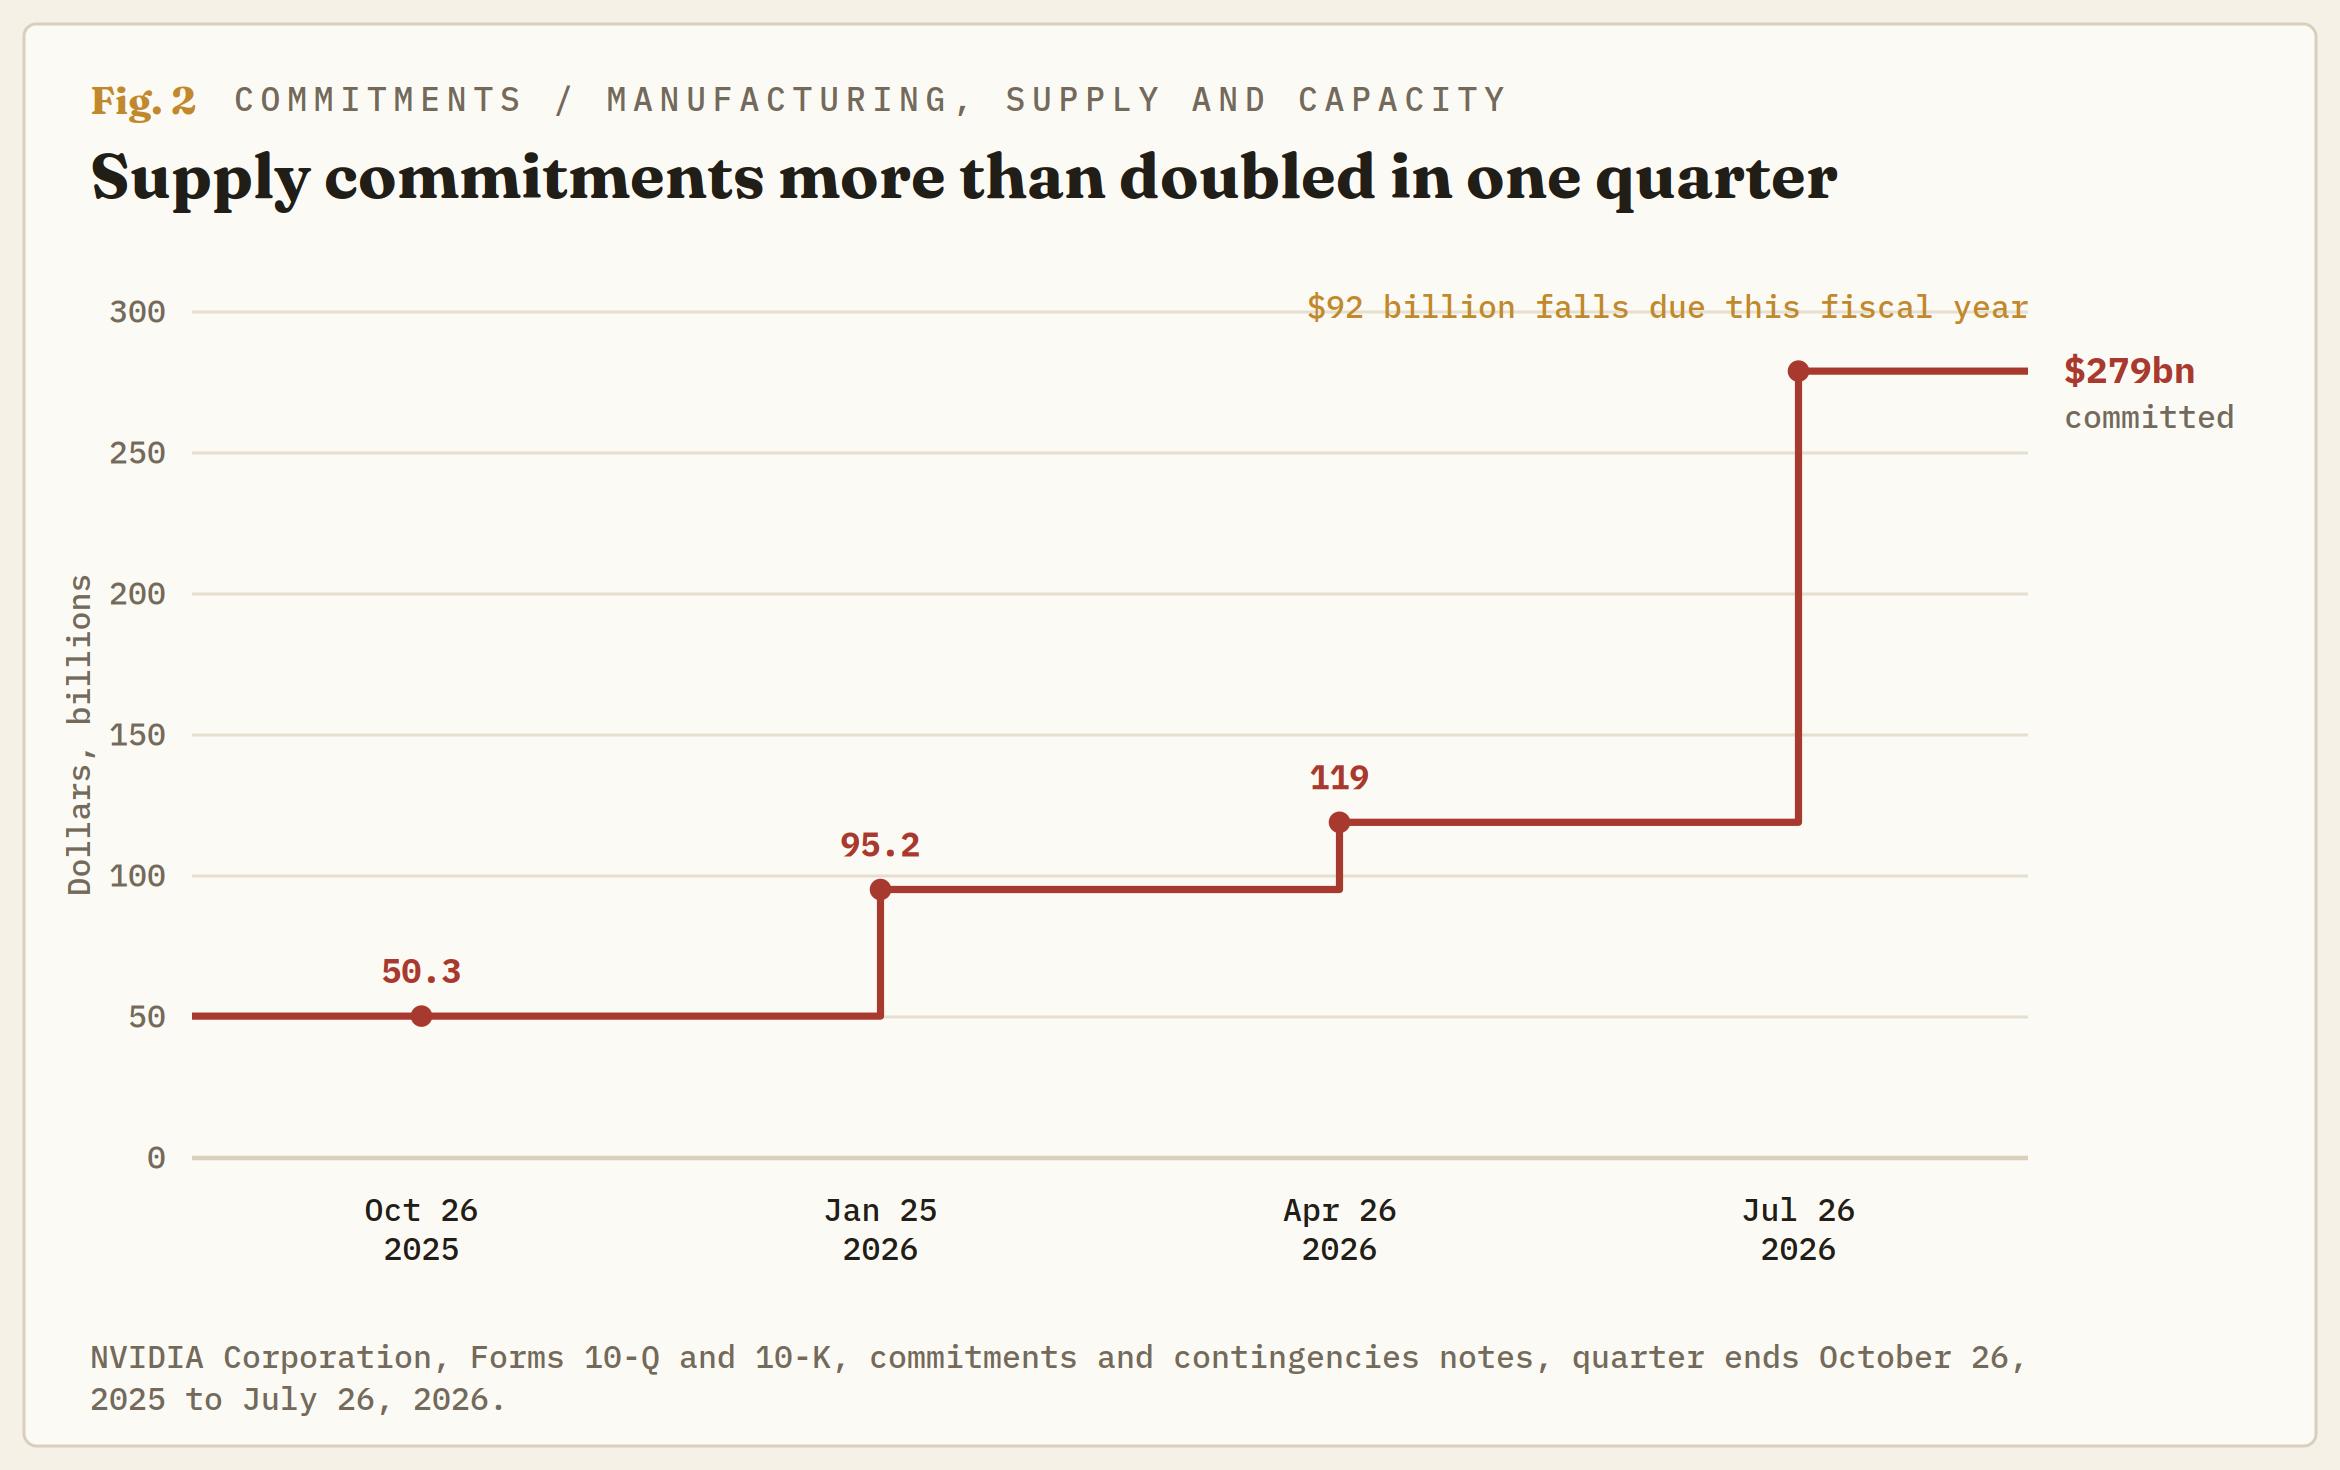
Các cam kết sản xuất, cung ứng và năng lực đã tăng lên 279 tỷ đô la từ 119 tỷ đô la ba tháng trước, mức tăng mà công ty cho rằng chủ yếu là do bộ nhớ. Đây không phải là một thay đổi làm tròn. Đó là 160 tỷ đô la nghĩa vụ mới được ghi nhận trong 13 tuần, so với một quý tạo ra 96,221 tỷ đô la doanh thu. Trong tổng số đó, 92 tỷ đô la đến hạn trong phần còn lại của năm tài chính này, 87 tỷ đô la trong năm tiếp theo và 88 tỷ đô la trong năm sau đó.
Việc tích lũy hàng tồn kho bên dưới cho thấy những gì đang được mua. Nguyên vật liệu thô tăng lên 11,341 tỷ đô la từ 3,807 tỷ đô la vào cuối năm tài chính tháng 1, gần như tăng gấp ba. Sản phẩm dở dang tăng lên 13,377 tỷ đô la. Hàng sẵn sàng giao thực tế giảm xuống 6,857 tỷ đô la từ 8,774 tỷ đô la. Đây là một công ty đang tích trữ đầu vào thay vì ôm hàng thành phẩm không thể đẩy đi, và đó là cách đọc tăng giá trung thực và xứng đáng được nói ra.
Hóa đơn đã hiện rõ ngay trong biên lợi nhuận. Biên lợi nhuận gộp giữ ở mức 75% và được dự báo là 74% trong quý tới, mức giảm được hướng dẫn đầu tiên của chu kỳ này. Phía tiêu dùng còn thẳng thừng hơn: doanh thu edge tăng 13% theo quý với phần bình luận đổ lỗi cho giá bộ nhớ và hệ thống cao khiến doanh số máy tính cá nhân yếu hơn. Việc duy trì biên lợi nhuận 75% bằng cách chuyển lạm phát bộ nhớ sang khách hàng vẫn hiệu quả chừng nào tình trạng thiếu hụt còn kéo dài. Hồ sơ đã có một sự kiện hiệu chỉnh về điều gì sẽ xảy ra khi điều đó không còn đúng, và đó là khoản phí 4,5 tỷ đô la được ghi nhận cho hàng tồn kho dư thừa và các nghĩa vụ mua hàng trong quý đầu tiên của năm tài chính 2026, khi các nghĩa vụ đó tổng cộng 29,8 tỷ đô la so với 279 tỷ đô la hiện nay.
Hợp đồng quyền chọn do Nvidia phát hành
Cộng những gì bảng cân đối kế toán không ghi nhận lại thì tổng còn lớn hơn cả bảng cân đối kế toán. Các cam kết tương lai theo hợp đồng lên tới 366 tỷ đô la. Một bảng thứ hai cộng thêm 56 tỷ đô la các thỏa thuận đám mây AI và các hợp đồng thuê với bên thứ ba. Các khoản bảo lãnh có mức phơi nhiễm gộp tối đa 108,5 tỷ đô la. Đối diện với tất cả những điều đó là tổng tài sản 320,272 tỷ đô la và vốn chủ sở hữu cổ đông 228,984 tỷ đô la.
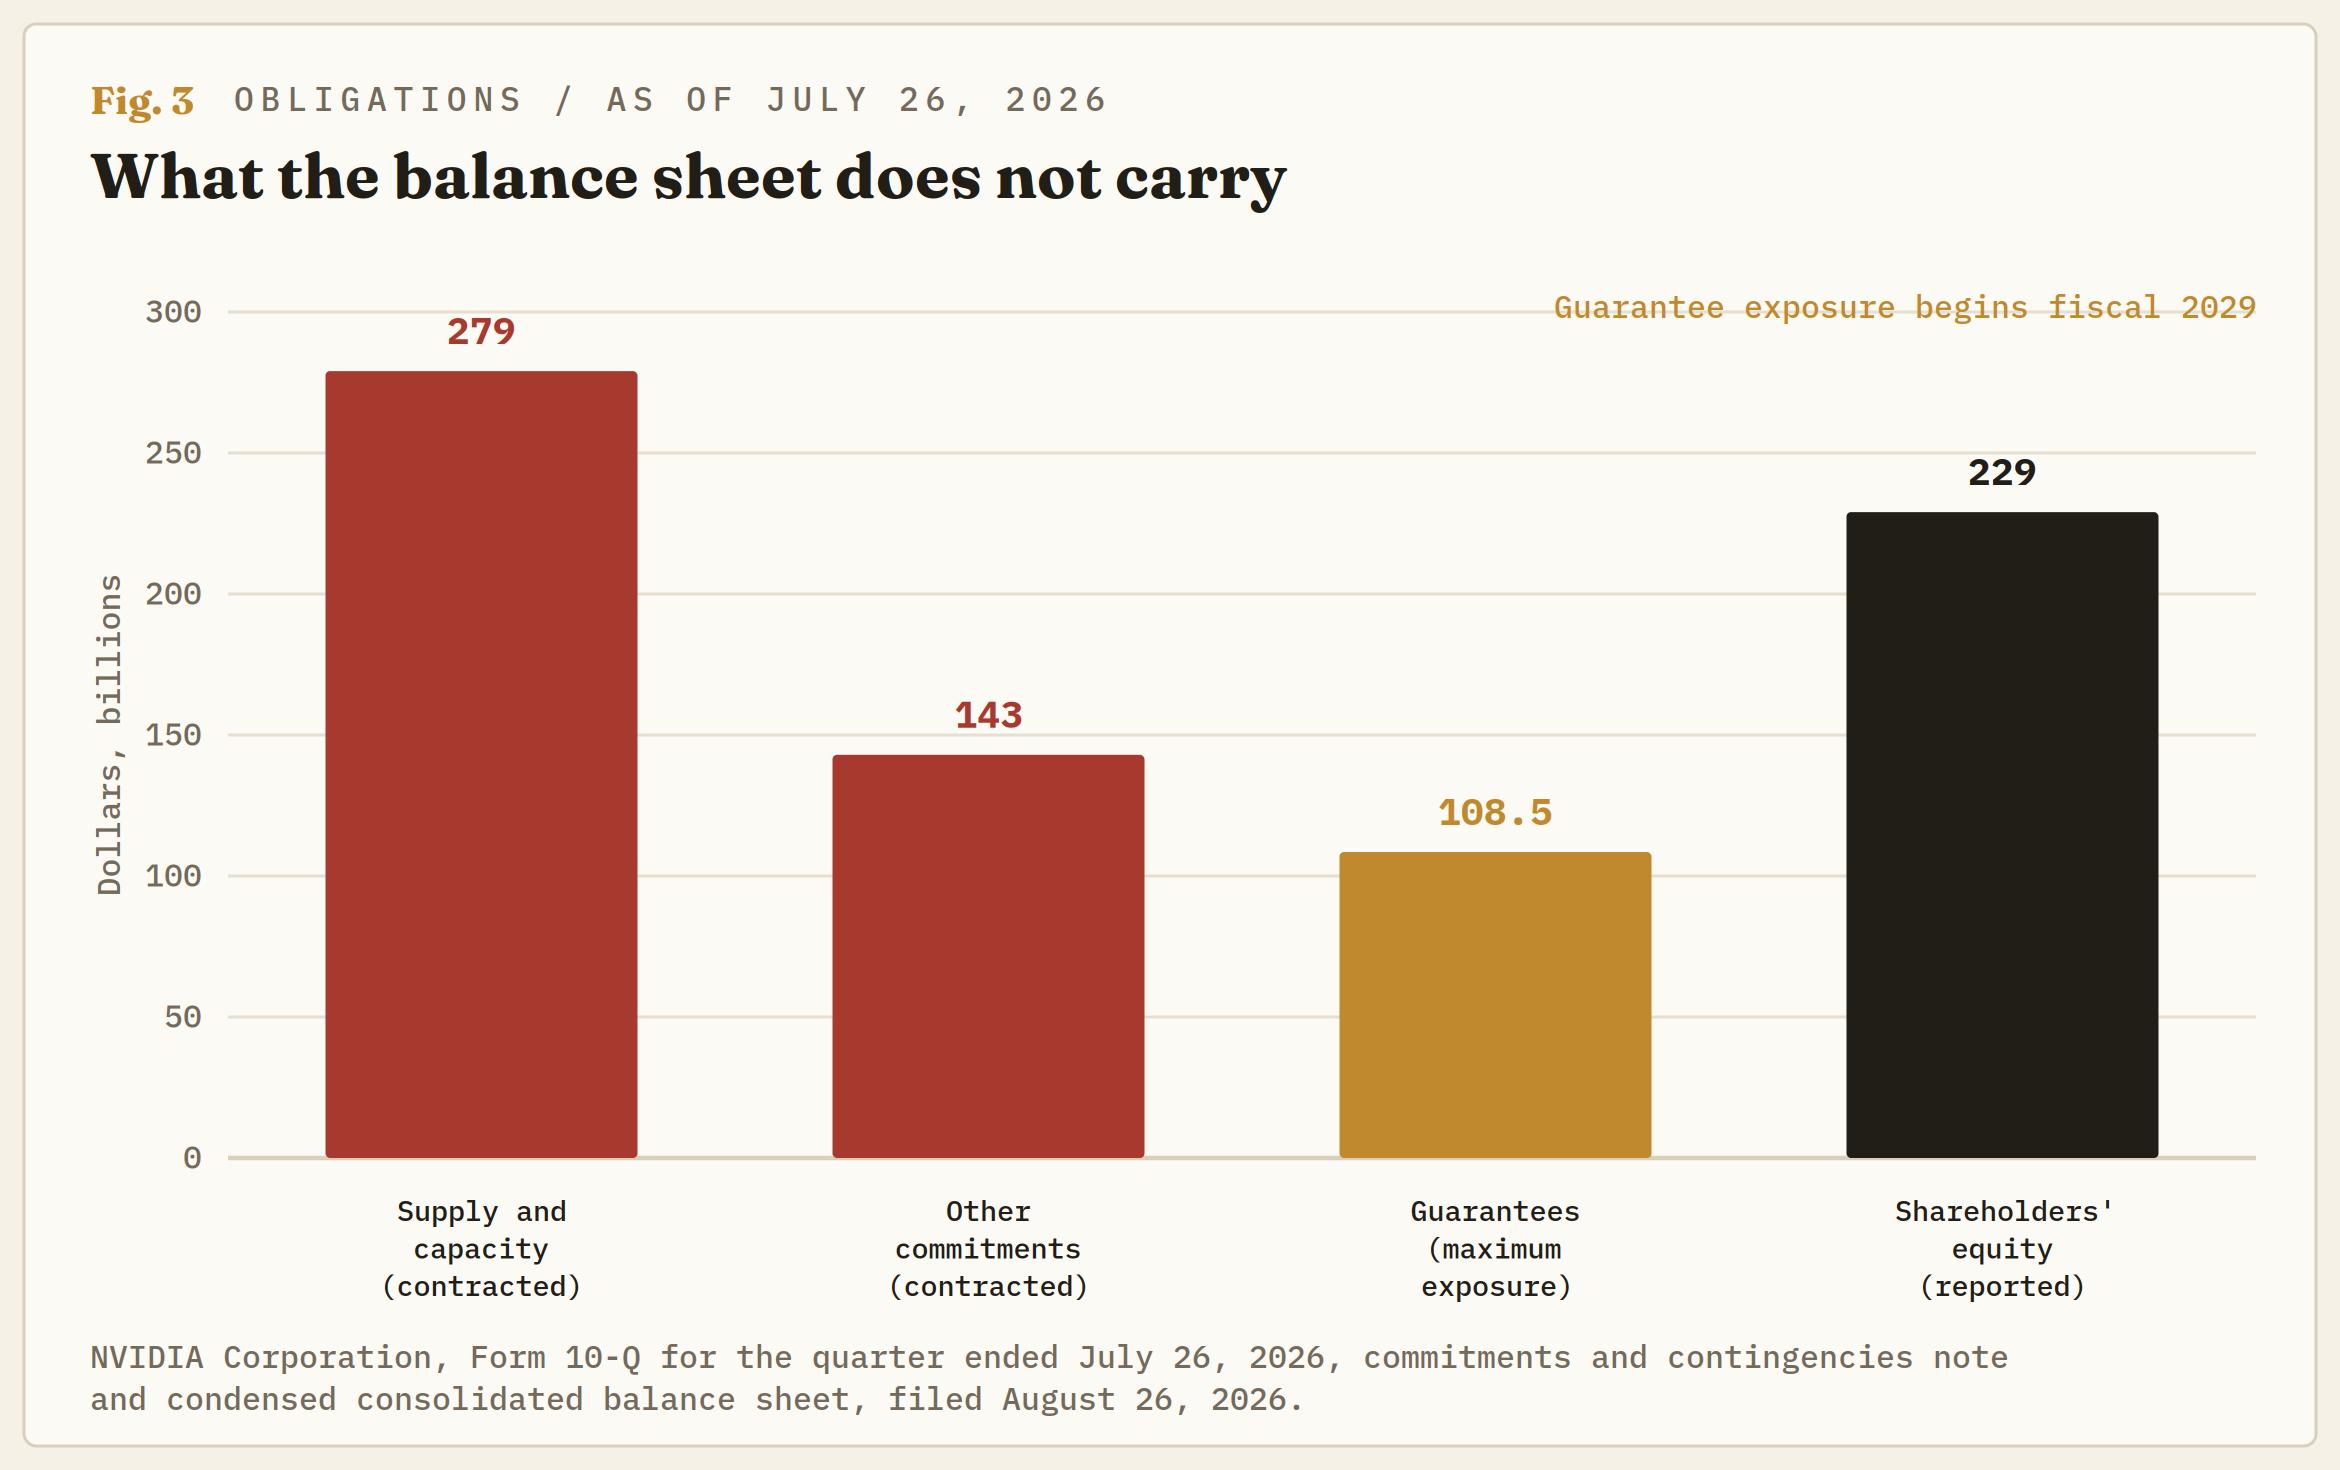
Cơ cấu còn thú vị hơn con số tổng. Trong sổ bảo lãnh, 105 tỷ đô la là hỗ trợ tín dụng cho các hợp đồng thuê tại một khuôn viên duy nhất ở Ohio, được thực hiện thay cho một bên thuê, triển khai theo chín giai đoạn xây dựng từ năm tài chính 2029 và kéo dài hai mươi năm cho mỗi giai đoạn. Nó chấm dứt sớm khi đáp ứng một điều kiện, đó là bên thuê đạt được xếp hạng tín dụng thỏa đáng. Đổi lại, địa điểm này chỉ dành riêng cho Nvidia compute, có giá trị từ 150 tỷ đô la đến 200 tỷ đô la doanh thu cho mỗi thế hệ phần cứng theo phép tính của chính công ty. Nvidia đang mua hai thập kỷ nhu cầu độc quyền bằng hai thập kỷ rủi ro đối tác, và công ty còn nắm một quyền chọn để làm điều tương tự thêm lần nữa cho 3,8 gigawatt nữa.
Dòng bảo lãnh nhỏ hơn mới là phần tiết lộ nhiều hơn. 3,5 tỷ đô la bảo lãnh thuê được viết ra cho các đối tác đám mây AI được ghi trong thuyết minh công cụ phái sinh, được kế toán của chính Nvidia phân loại là công cụ phái sinh tín dụng, với các đối tác ký quỹ 712 triệu đô la để đối ứng với mức phơi nhiễm này. Công ty không mô tả đây là một thỏa thuận thương mại. Công ty đang hạch toán nó như một khoản bảo vệ tín dụng đã viết ra.
Sau đó là 36 tỷ đô la các thỏa thuận đám mây AI, và đây là dòng đáng đọc hai lần. Nvidia bán hạ tầng cho các đám mây và đồng thời cam kết mua lại năng lực đám mây từ họ. Những đám mây đó có thể đơn phương ngừng cung cấp cho Nvidia và bán lại năng lực cho bên thứ ba với mức giá tốt hơn. Điều đó có nghĩa là Nvidia chỉ nhận được hàng khi không ai khác muốn nó, và mất năng lực đúng vào lúc nhu cầu mạnh. Một thỏa thuận ràng buộc bạn trong trạng thái xấu và giải phóng bạn trong trạng thái tốt không phải là hợp đồng mua bán. Đó là một quyền chọn bán được viết ra trên nhu cầu điện toán AI, và Nvidia đang ở vị thế bán khống nó.
Mọi thứ trong phần này đều đi theo cùng một hướng. Phần tăng giá ở lại với khách hàng. Phần giảm giá quay trở lại với nhà cung cấp.
Giờ đây đã ở vị thế của một bên đi vay
Nvidia đã phát hành 25 tỷ đô la trái phiếu không bảo đảm cấp cao trong tháng 6 qua bảy đợt, đưa dư nợ gốc lên 33,5 tỷ đô la từ 8,5 tỷ đô la vào cuối năm, và công ty đang nắm một chương trình thương phiếu chưa rút 25 tỷ đô la đi kèm. Trong cùng quý đó, công ty hoàn trả gần 26 tỷ đô la cho cổ đông và mua 15,822 tỷ đô la chứng khoán vốn. Tiền mặt gộp và chứng khoán nợ có thể giao dịch tăng lên 56,6 tỷ đô la nhờ đợt phát hành đó. Sau khi trừ nợ, vị thế tiền mặt giảm khoảng 18,6 tỷ đô la trong một quý mà công ty kiếm được gần 60 tỷ đô la.
Các khoản nắm giữ cổ phiếu hiện tổng cộng 93,94 tỷ đô la, gồm cả có thể giao dịch và không thể giao dịch, so với 35,137 tỷ đô la vào tháng 1. Chi phí lãi vay tăng hơn gấp ba lên 227 triệu đô la trong khi thu nhập lãi giảm xuống 496 triệu đô la từ 592 triệu đô la, vì số tiền từng nằm trong trái phiếu Kho bạc giờ nằm trong khách hàng.
Khoảng tối ẩn dưới nhịp thị trường
Đây là lúc Nvidia không còn là câu chuyện của một mã cổ phiếu đơn lẻ. Lợi nhuận theo chuẩn mực kế toán được chấp nhận chung (GAAP) của công ty tăng 2% theo quý trong khi doanh thu tăng 18%, vì dòng lãi từ cổ phiếu giảm một nửa xuống còn 7,771 tỷ đô la từ 15,936 tỷ đô la. Không có gì khác thay đổi. Các mức định giá đơn giản là ngừng cộng dồn với tốc độ trước đó, và một phần tư tăng trưởng lợi nhuận tiêu đề đã đi theo chúng.
Đó là cơ chế mà toàn bộ chỉ số đang vận hành. Với 88% S&P 500 đã báo cáo, tăng trưởng lợi nhuận quý 2 đang theo dõi trên 50%, so với mức 23,1% mà các nhà phân tích kỳ vọng vào ngày 30 tháng 6. Loại bỏ hai công ty thì con số này giảm xuống 32%. Quý đã báo cáo của Alphabet mang lại khoản lãi gần 98 tỷ đô la, được hỗ trợ bởi khoản nắm giữ SpaceX (SPCX). Quý của Amazon (AMZN) mang lại 53,4 tỷ đô la, chủ yếu từ khoản đầu tư vào Anthropic. Loại bỏ cả hai thì mức bất ngờ lợi nhuận tổng hợp giảm xuống dưới 11% từ 29%. Biên lợi nhuận ròng của chỉ số, mức kỷ lục 15,7%, giảm xuống 14,4% chỉ riêng với Alphabet.
Ba trong số các công ty lớn nhất thị trường đã công bố những quý tốt nhất trong nhiều năm bằng cách định giá lại các khoản nắm giữ ở các công ty AI tư nhân. Nvidia là công ty thứ ba trong số đó, và là công ty đầu tiên cho thấy sự đảo chiều, trong quý mà mọi người đều gọi là bùng nổ. Khi các mức định giá chính là lợi nhuận, lợi nhuận sẽ thừa hưởng biến động của các mức định giá, và không có gì trong số đó xuất hiện dưới dạng tiền mặt. Giao dịch sau giờ đã dao động từ dưới mốc 205$ trở lại trên 215$ chỉ trong giờ đầu tiên, đó là hình ảnh của một thị trường không thể quyết định liệu nó vừa đọc một báo cáo tăng trưởng hay một báo cáo tín dụng.
Yếu tố nào thực sự có thể giải quyết vấn đề này
Kịch bản tăng giá vẫn còn nguyên và xứng đáng được nói ra với đầy đủ sức mạnh. Nhu cầu không phải là vấn đề. Một khách hàng trực tiếp chiếm 16% doanh thu trong quý này so với hai khách hàng chiếm 23% và 16% một năm trước, vì vậy thị trường cuối cùng thực sự đang mở rộng chứ không thu hẹp. Nguyên liệu thô đang chất đống, chứ không phải sản phẩm chờ người mua. Các khoản bảo lãnh không trả gì trừ khi bên thuê vỡ nợ, và khoản lớn nhất trong số đó cũng chỉ bắt đầu từ năm tài chính 2029. Không có điều nào trong số này là một luận điểm về việc nhu cầu AI có thật hay không.
Ngã rẽ là liệu một công ty chip có thể gánh một bảng cân đối kế toán của bên cho vay mà cuối cùng không bị định giá như một bên cho vay hay không. Hai chỉ báo sẽ quyết định điều đó và cả hai đều xuất hiện cùng báo cáo tiếp theo vào cuối tháng 11. Chỉ báo đầu tiên là DSO. Hướng dẫn ba tháng trước là 45 ngày sẽ trở lại bình thường, và nó đã tăng lên 60. Nếu số liệu tiếp theo lại tăng cao hơn nữa trong bối cảnh hướng dẫn doanh thu 108 tỷ đô la, thì các điều khoản kéo dài không phải là một trục trặc về thời điểm mà là cái giá của tốc độ tăng trưởng. Chỉ báo thứ hai là dòng tiền hoạt động so với thu nhập ròng. Nvidia đã nói rõ bằng văn bản rằng các thỏa thuận tài trợ sẽ tiếp tục tác động đến nó.
Hãy theo dõi sổ bảo lãnh cùng với chúng. Nó đã tăng từ con số 0 lên 108,5 tỷ đô la chỉ trong sáu tháng, và quyền chọn cho thêm 3,8 gigawatt nữa hoàn toàn nằm trong quyền quyết định của Nvidia. Mỗi đô la bổ sung vào đó mua doanh thu sẽ xuất hiện trong vòng hai năm so với rủi ro tín dụng sẽ xuất hiện trong vòng hai mươi năm. Thị trường đã dành cả chu kỳ này để định giá doanh thu. Nó vẫn chưa phải định giá mặt còn lại, và quý buộc nó phải làm vậy sẽ không xuất hiện kèm theo một thông cáo báo chí.
Chia sẻ:
Nguồn cấp bài phân tích
Tin Tức Sàn Forex - FOREXITIG
 forexitig.com
FXstreet VN